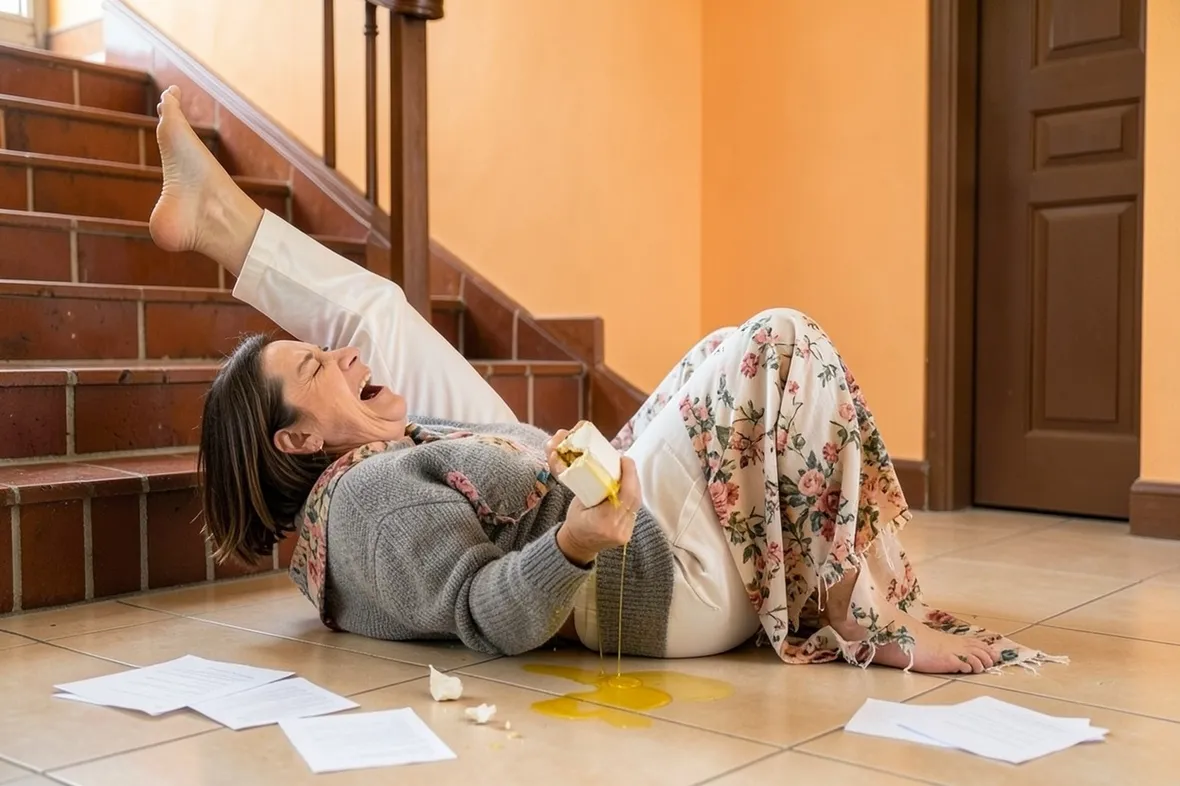
Caduta dalle scale di casa

Antinfortunistica

Assicurazione casalinghe

L'assicurazione casalinghe è stabilita dalla legge 3/12/1999 n. 493, ma non tutti sono a conoscenza della polizza gestita dall'Inail.

di Redazione

11 settembre 2017

Assicurazione casalinghe

La legge del 3/12/1999 n. 493 ha istituito l'assicurazione casalinghe contro gli infortuni domestici. E' rivolta a tutte le persone maggiorenni di età compresa tra i 18 e i 65 anni, che prestano attività lavorativa a titolo gratuito, in modo abituale, esclusivo e senza alcun vincolo di subordinazione, nell'abitazione dove dimora con il proprio nucleo familiare. La polizza di 12,91€, va pagata al'Inail in un'unica quota annuale ed è deducibile ai fini fiscali. L'istituto risarcisce l'infortunio solo se l'invalidità subita è uguale o superiore al 27%, l'assicurato è a regola con il versamento della polizza, l'incidente è di natura casalinga e si è verificato nell'ambiente domestico.

Chi è esente dalla polizza

Sono esonerate dal pagamento dell'assicurazione casalinghe chi dichiara di possedere un reddito personale annuo lordo non superiore a 4.681,11€ e fa parte di un nucleo familiare il cui reddito annuo lordo complessivo non supera i 9.296,22€, in questi casi è lo Stato a farsi carico della polizza. E' escluso dall'obbligo assicurativo chi ha un'età inferiore ai 18 anni e superiore ai 65 anni, chi è titolare di una borsa di lavoro, chi svolge un'occupazione partime e socialmente utile, il religioso, chi è iscritto a un tirocinio. Chi è in possesso dei requisiti ma non versa la quota assicurativa, viene sanzionato dall'Inail in relazione al periodo di trasgressione per l'importo non superiore a 12,91€.

Naviga per:

Domande frequenti

  • Chi è obbligato a pagare l'assicurazione casalinghe INAIL?
    L'obbligo riguarda le persone maggiorenni (tra i 18 e i 65 anni) che svolgono attività lavorative domestiche gratuite, abituali, esclusive e senza vincoli di subordinazione presso la propria abitazione. Non si applica a chi ha già altri rapporti di lavoro subordinati o autonomi. Il premio annuale è di 12,91 euro e deve essere versato direttamente all'INAIL. È fondamentale verificare la propria posizione per evitare sanzioni, poiché il mancato pagamento comporta una multa fino a 12,91 euro per ogni periodo di inadempienza.
  • Quando spetta l'erogazione dell'indennità per infortunio?
    L'INAIL eroga l'indennità esclusivamente se l'infortunio avviene in ambito domestico e provoca un'invalidità permanente pari o superiore al 27%. Non vengono riconosciuti indennizzi per lesioni lievi che non raggiungono questa soglia di gravità. Inoltre, l'assicurato deve essere regolarmente in regola con il versamento del premio annuale. La copertura è specifica per eventi accidentali verificatisi nell'ambiente domestico durante lo svolgimento delle attività domestiche gratuite.
  • Come funziona l'esenzione per redditi bassi?
    L'esonero dal pagamento diretto della polizza spetta a chi dichiara un reddito personale annuo lordo non superiore a 4.681,11 euro e appartiene a un nucleo familiare con un reddito complessivo lordo non oltre 9.296,22 euro. In questi casi, è lo Stato a farsi carico del costo della polizza. Per ottenere l'esenzione, è necessario presentare la corretta dichiarazione dei redditi (Modello Unico o Redditi PF) entro i termini previsti, dimostrando il possesso dei requisiti economici richiesti.
  • Quali categorie sono escluse dall'obbligo assicurativo?
    Non devono pagare l'assicurazione coloro che hanno meno di 18 anni o più di 65 anni. Sono inoltre esclusi i titolari di borse di studio o lavoro, chi svolge occupazioni part-time socialmente utili, i religiosi e gli iscritti a programmi di tirocinio. Anche chi svolge attività lavorativa retribuita o con vincolo di subordinazione non rientra in questa specifica polizza, essendo già coperto dalle normative sulla sicurezza sul lavoro. Verificare la propria condizione contrattuale è essenziale per capire se si è soggetti all'obbligo.
  • L'assicurazione casalinghe è deducibile fiscalmente?
    Sì, il premio annuo di 12,91 euro versato all'INAIL per l'assicurazione casalinghe è interamente deducibile dal reddito imponibile ai fini fiscali. Questo significa che la spesa può essere indicata nella dichiarazione dei redditi, riducendo la base imponibile su cui calcolare le imposte. La detrazione agevola economicamente il contribuente, rendendo il costo effettivo della polizza ancora minore. È importante conservare la ricevuta del versamento come prova della spesa sostenuta per la compilazione corretta del modello fiscale.

Potrebbe interessarti anche